德国运营洞察

来自真实运营场景的实务内容

围绕企业在德国的落地与运营、人员与雇佣、财务税务后台、 市场合规、跨境业务及日常经营,持续整理来自实际业务场景的内容。 我们更关注一个问题在真实企业里如何发生、涉及哪些流程和参与方, 以及企业管理层需要提前知道什么。

财务 / VAT / OSS · 2026-10-16

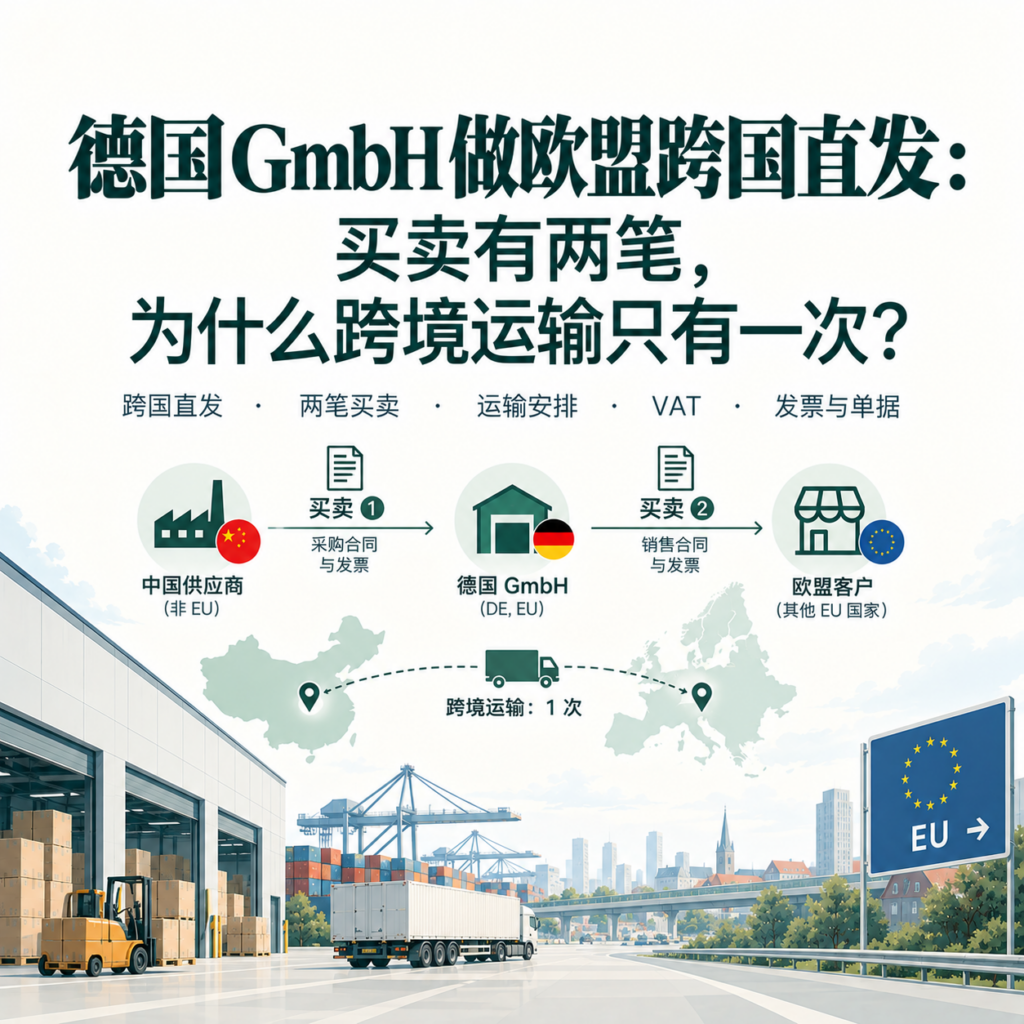
德国 GmbH 做欧盟跨国直发:买卖有两笔,为什么跨境运输只有一次?

德国 GmbH 从荷兰供应商采购商品并直发给法国客户,虽然商业上存在两笔交易和两张发票,但物理上仅发生一次跨国运输。根据德国增值税法(UStG § 3 Abs. 6a),多方链式交易(Reihengeschäft)中只有一笔交易能被认定为享免税政策的“移动供应(Bewegte Lieferung)”。企业必须依据运输发起方、提货条款(Incoterms)及使用的 USt-IdNr. 准确区分交易属性,切勿盲目套用三角贸易(Dreiecksgeschäft)简化规则,以免招致目的国强制增值税注册及补税风险。
财务 / VAT / OSS · 2026-10-15

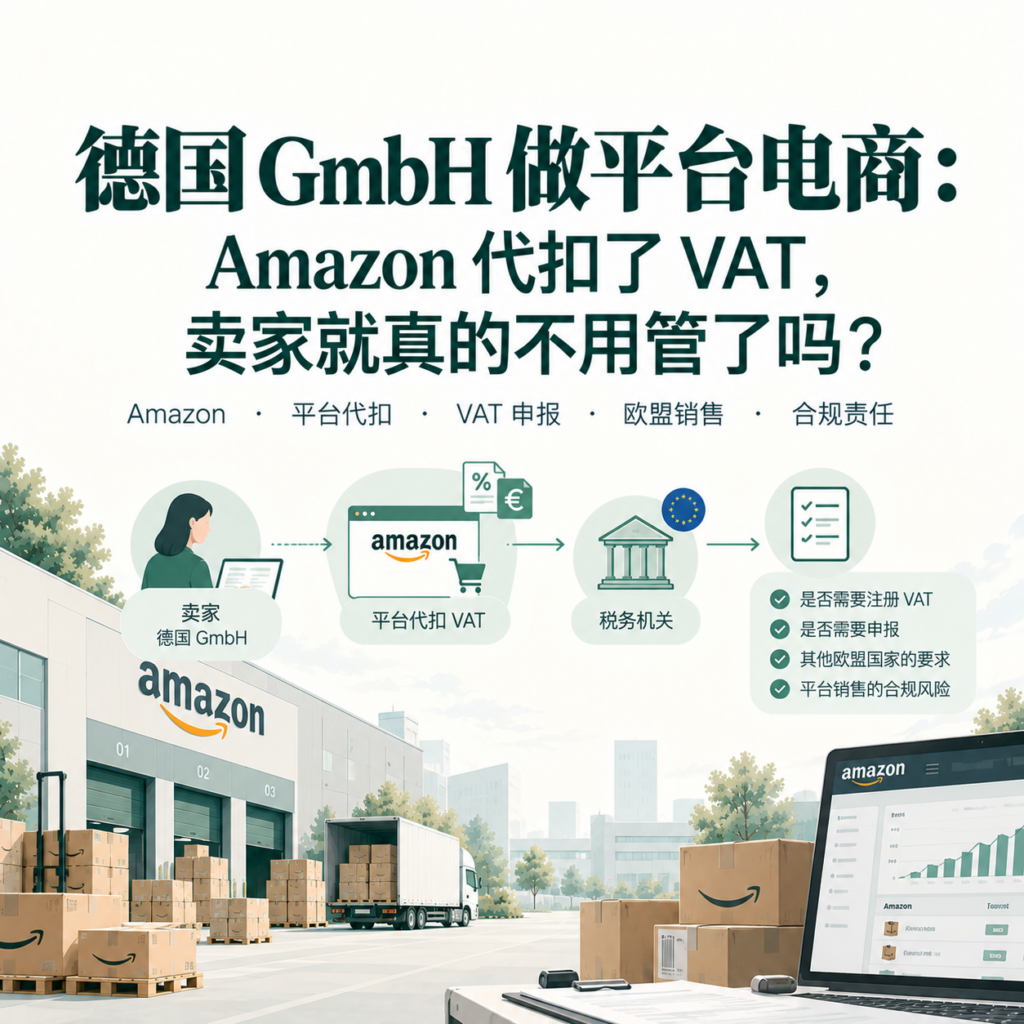
德国 GmbH 做平台电商:Amazon 代扣了 VAT,卖家就真的不用管了吗?

德国 GmbH 在 Amazon、eBay 等电商平台销售商品时,平台代扣代缴 VAT(Deemed Supplier 机制)并不意味着企业自身的增值税义务完全消失。平台代扣仅覆盖特定场景(如非欧盟主体的欧盟内 B2C 销售或 €150 以下直发小包裹)。对于独立站自营订单、跨国 B2B 交易以及跨国 FBA 多仓移库(Transfer of Own Goods),企业仍需独立承担 VAT 注册、OSS 申报和账务核对责任。

财务 / VAT / OSS · 2026-10-14

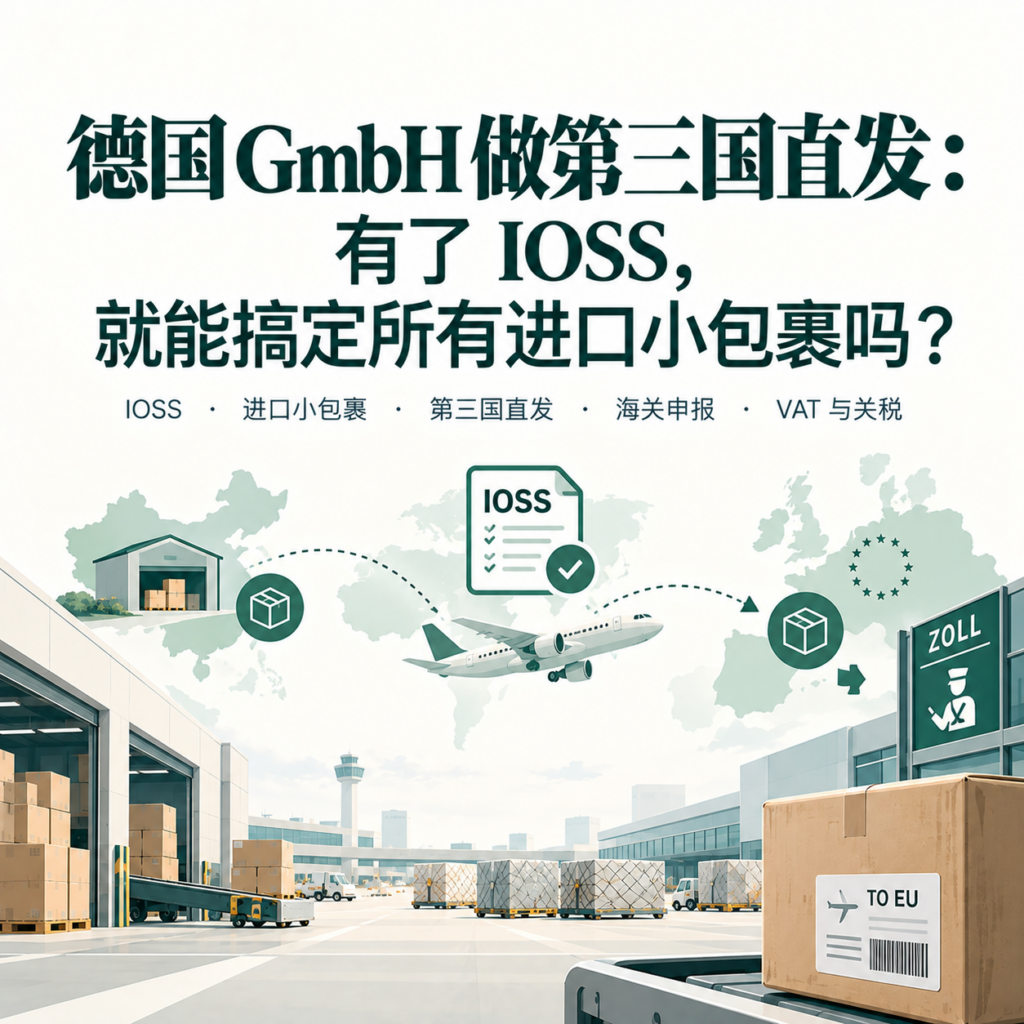
德国 GmbH 做第三国直发:有了 IOSS,就能搞定所有进口小包裹吗?

德国 GmbH 从中国或欧盟外第三国向欧盟消费者直发商品时,IOSS(进口一站式服务)并非所有小包裹的通用解决方案。IOSS 仅适用于单票价值不高于 €150 且不含消费税商品的 B2C 远程销售。随着 2026 年 7 月 1 日欧盟取消 €150 免关税门槛,企业必须明确区分 VAT 一站式申报与海关关税(Customs Duty)的征管逻辑,避免混淆 Amazon 平台(Deemed Supplier)与独立站自营订单的 IOSS 使用权责。

财务 / VAT / OSS · 2026-10-13

德国 GmbH 做欧盟 B2B:为什么客户有 VAT 号,依然不能直接开 0% 发票?

德国 GmbH 向其他欧盟成员国企业销售货物,仅凭客户提供的欧盟 VAT 号(USt-IdNr.)并不足以直接开具 0% VAT 发票。要合法适用欧盟内免税供应(Innergemeinschaftliche Lieferung),必须同时满足买方企业身份验证、货物真实跨国运送、完整的运输证明文件链(如 CMR 或 Gelangensbestätigung),以及向德国税局完成正确的汇总申报(Zusammenfassende Meldung, ZM)。若缺乏证据链匹配,极易在税务稽查中被追缴 19% 增值税并加收滞纳金。

财务 / VAT / OSS · 2026-10-12

德国 GmbH 使用欧盟海外仓:为什么有 OSS 还可能需要当地 VAT?

德国 GmbH 开通 Union OSS,并不意味着把商品存放在荷兰、法国、波兰或使用 Amazon PAN-EU 海外仓后,所有欧盟 VAT 问题都能继续通过 OSS 一站式解决。一旦货物跨国调拨或在当地仓库直接发货给同国消费者,交易性质将转变为同主体移仓申报或目的国本地销售(Local Sales),此类交易必须在库存所在国独立注册并申报当地 VAT。海外仓业务需要建立“库存国 + 移仓路径 + 实际发货地 + 目的国”的精准税务分流体系。

财务 / VAT / OSS · 2026-10-09

德国 GmbH 卖遍欧盟:为什么有了德国 VAT,依然不够?

德国 GmbH 拥有德国 VAT 号,并不意味着销售给法国、意大利、西班牙等欧盟消费者的订单均可以按德国 VAT 统一申报。对于欧盟内 B2C 远程销售,企业需遵循 €10,000 的统一跨国起征门槛。一旦超过门槛,税务逻辑将转为目的国征税。虽然 One-Stop-Shop (Union OSS) 能极大简化多国 VAT 申报流程,但并不适用于多国海外仓发货(FBA 调拨)、B2B 交易或进口远程销售。如果交易路径与税号匹配错误,极易引发异地税务稽查与平台关店风险。

公司设立与变更 · 2026-10-08

德国 GmbH 停止经营:为什么“不做了”还不等于公司已经注销?

德国 GmbH 停止日常经营,绝不等于公司已从商业登记簿(Handelsregister)中注销。从法律上讲,公司退出需要经历解散(Auflösung)、清算(Liquidation)、债权人公告(Gläubigeraufruf)、法定一年等待期(Sperrjahr)以及最终从商业登记簿中彻底删除(Löschung)。若忽视税务结清、租赁/劳动/SaaS 合同解约、银行账户清算以及 WEEE/LUCID 等专项合规系统的同步注销,极易招致后续无限期的行政追责与合规隐患。

公司设立与变更 · 2026-10-07

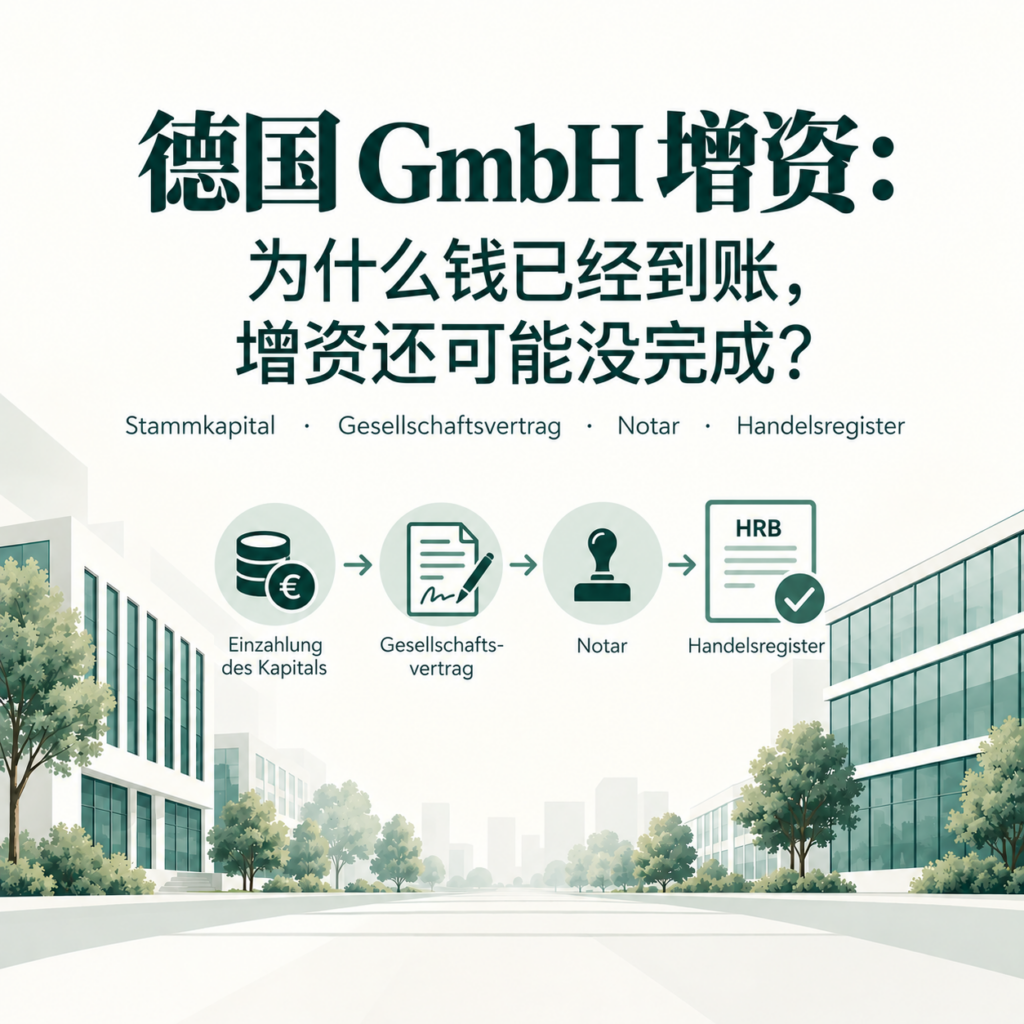
德国 GmbH 增资:为什么钱已经到账,增资还可能没完成?

德国 GmbH 进行资本增加(Kapitalerhöhung),很多股东以为增资款汇入公司账户即大功告成。然而,资金到账并不等于 Stammkapital 法律状态正式生效。若缺乏股东决议、出资认购(Übernahmeerklärung)、公证申报、商业登记簿(Handelsregister)收录,以及更新后股东名册(Gesellschafterliste)、银行 KYC 和透明度登记册(Transparenzregister)的联动同步,极易导致股权争议与资金合规隐患。

公司设立与变更 · 2026-10-06

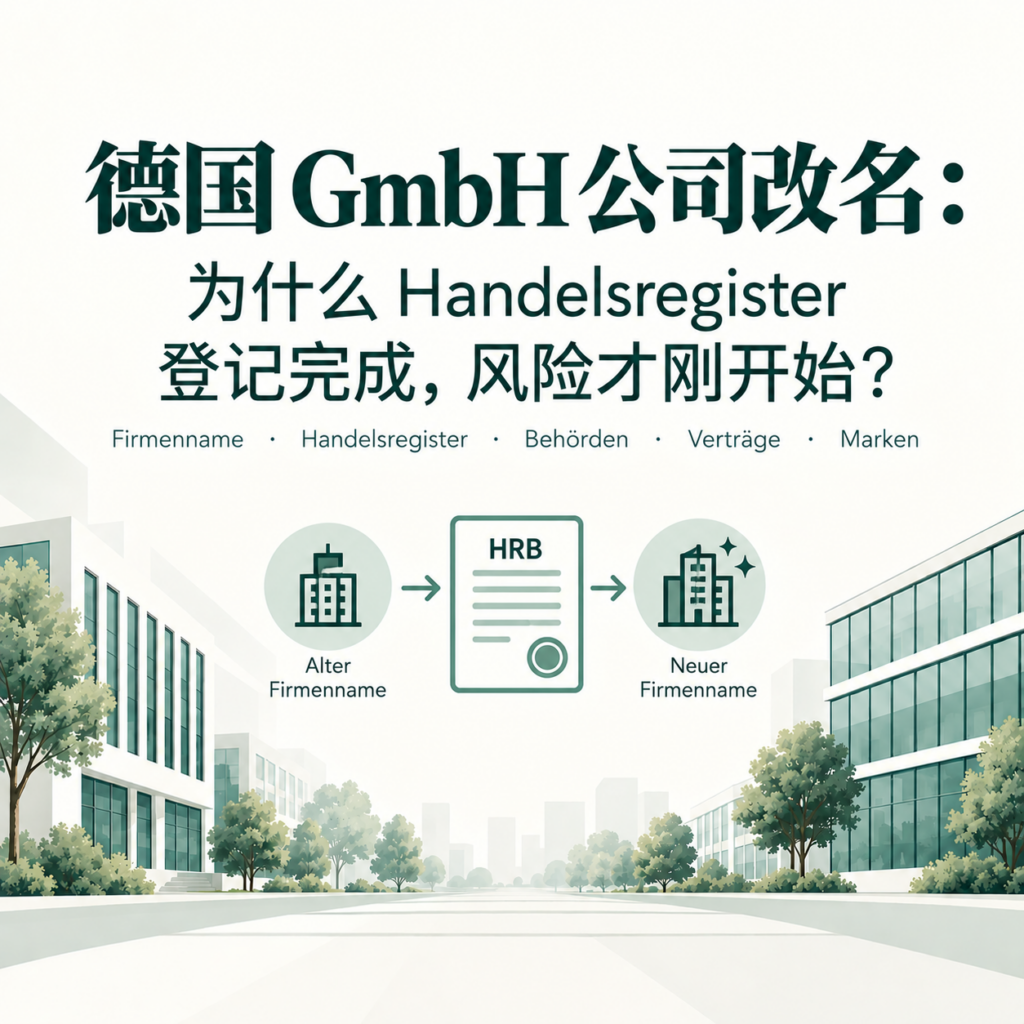
德国 GmbH 公司改名:为什么 Handelsregister 登记完成,风险才刚开始?

德国 GmbH 完成公司名称变更(Firmenänderung)登记,并不意味着更名工作全面结束。法律名称的变更不会自动同步至税务局、银行 KYC、海关 EORI/VAT、商业合同、官网 Impressum 以及 WEEE/LUCID/BattG 等专项合规系统。若出现“同一法人主体存在新旧两个名称”的断层,极易导致发票合规风险、银行资金拦截与平台主体校验异常。更名后需要一次完整的全系统主数据(Stammdaten)同步与主体连续性对接。

公司设立与变更 · 2026-10-05

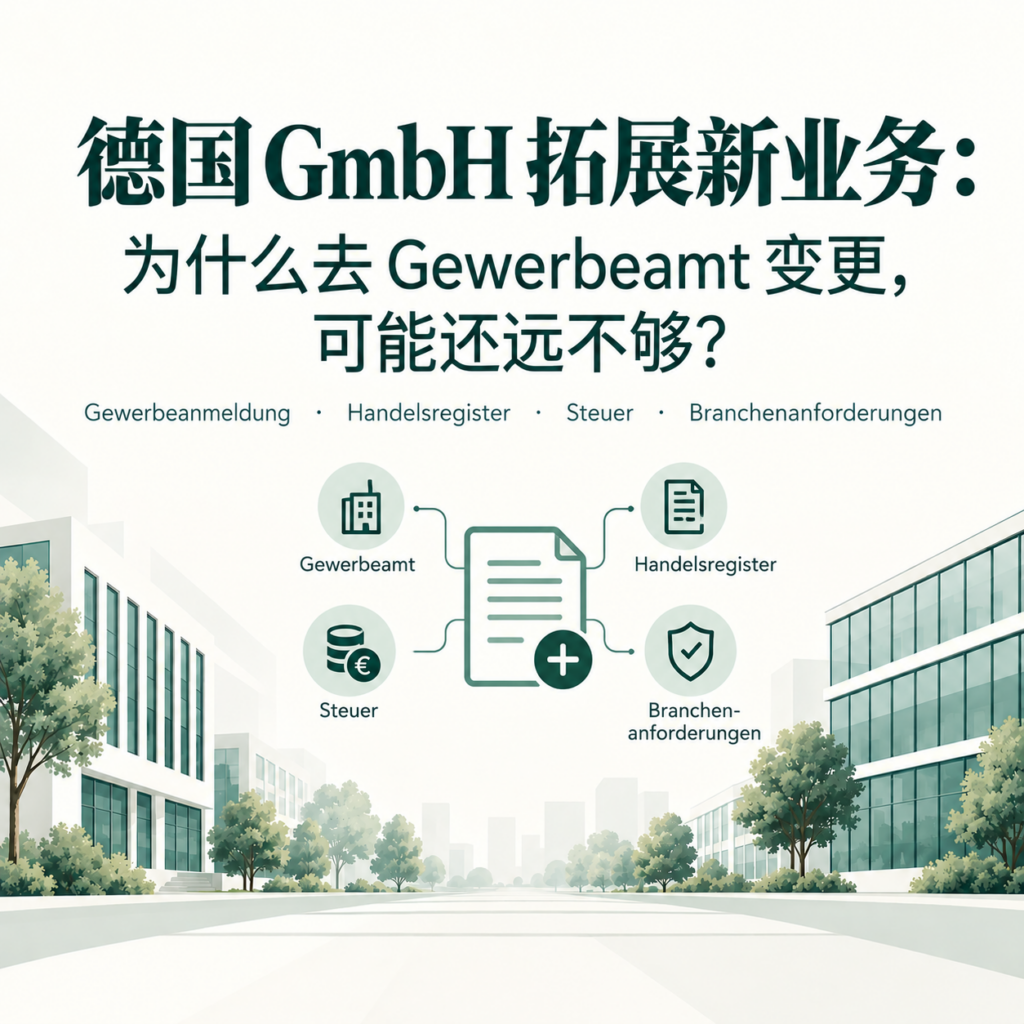
德国 GmbH 拓展新业务:为什么去 Gewerbeamt 变更,可能还远不够?

德国 GmbH 增加新业务,绝非仅仅在 Gewerbeamt 补充经营范围那么简单。如果公司章程(Satzung)中的 Unternehmensgegenstand 无法覆盖新业务,或未同步更新银行 KYC、税务申报模式(VAT/OSS)、商业保险赔付范围以及 EPR 环保合规(WEEE/LUCID/BattG),极易引发超范围经营法律风险与资金合规隐患。新业务拓展需要一次全面的“章程 + 登记 + 税务 + 专项许可”影响范围评估。

德国公司运营 OS
EXECUTIVE GUIDE

德国公司运营 OS

面向 Geschäftsführer 和企业管理者的实用指南, 基于德国公司日常运营中的真实经验整理。

联系获取 Executive Guide